Investboard Research · Erste öffentliche Ausgabe · 8. Oktober 2026
Weather the Storm
Wachstum suchen. Weniger vom KI-Boom abhängen.
Ein Portfolio mit Aktienmehrheit, 30 Positionen und sechs Anlagegruppen. Eigentum prüfen, den Backtest hinterfragen und die Entscheidung in Investboard nachvollziehen.
Mit historischem Wissen ausgewählt. Das Ergebnis ist ein Gegenstand der Analyse, keine Prognose.
David Bartas / Investboard
Kurz gesagt
Weather the Storm ist eine hypothetische Aufteilung mit 30 Positionen: 54 % Aktien und 46 % Anleihen, Gold, Rohstoff-Futures, Managed Futures und Treasury Bills. Die erste öffentliche Ausgabe vergleicht tatsächliche Fondshistorien von 2021–2025. Der Bericht misst Technologie-, Halbleiter- und KI-Gewichte einschließlich sich überschneidender Beteiligungen innerhalb der Fonds.
01.
Jede Position hat ein Zielgewicht von 3 % oder 4 %; die 5-%-Regel gilt nach dem modellierten Rebalancing zum Tagesschluss.
02.
Die Positionen wurden mit historischem Wissen ausgewählt; das Diagramm zeigt tatsächliche Fondshistorien von 2021–2025.
03.
Die Fondsdurchschau zeigt sich überschneidende Unternehmensbeteiligungen und gemeinsame wirtschaftliche Risiken.
04.
Der vollständige Bericht dokumentiert jede Position, ihre Aufgabe, ihre Risiken und die Simulationsannahmen.
Der Sturm hinter dem Namen
KI kann unverzichtbar werden und Anleger trotzdem enttäuschen. Wettbewerb, Überkapazitäten, Abschreibungen und ein zu hoher Kaufpreis können die Rendite aufzehren. Unser begleitender Essay Ist diesmal alles anders? (Englisch) untersucht diese Lücke zwischen technologischem Fortschritt und Anlegerrendite.
Der „Sturm“ umfasst eine mögliche KI-getriebene Marktkorrektur. Das Portfolio hält dennoch begrenzte Beteiligungen an KI und anderen Wachstumsunternehmen. Sein Erfolg soll nicht davon abhängen, dass dieser Einbruch tatsächlich eintritt.
Die wirtschaftlichen Einflussfaktoren diversifizieren
Ray Dalios Diversifikationsgedanke fragt, warum sich Anlagen unterschiedlich verhalten. Bridgewaters All-Weather-Ansatz betrachtet Überraschungen bei Wachstum und Inflation. Auch geografisch breite Aktienfonds können denselben Gewinnzyklus, ähnliche Zinsrisiken und hohe Technologiebewertungen teilen.
Storm wendet diese Frage auf eine Aufteilung mit 54 % Aktien an. Es verteilt Kapital auf verschiedene Aufgaben; es gleicht die Risikobeiträge nicht an. Eine volatile Aktie kann mit 3 % Gewicht deutlich mehr Risiko beitragen als Treasury Bills mit 4 %.
Alle Renditevergleiche berücksichtigen Kursveränderungen und wiederangelegte Ausschüttungen. Gold trägt durch Preisveränderungen bei. Aktien, Anleihen und Futures erzielen Erträge auf unterschiedliche Weise. Eine hohe Ausschüttungsrendite allein ist kein Auswahlkriterium.
Die Aufteilung und ihre Regeln
Anlagegruppe
Zielgewicht
Aufgabe
Aktien
54 %
Wachstum aus verschiedenen Geschäftsmodellen und Regionen
Anleihen
20 %
Nominale und inflationsgebundene US-Staatsanleihen verschiedener Laufzeiten
Gold
8 %
Andere Reaktion auf Realzinsen, Geldpolitik und Vertrauensschocks
Rohstoffe
7 %
Breite Rohstoff- und Agrar-Futures
Managed Futures
7 %
Zwei verwandte Strategien mit wechselnden Long- und Short-Positionen
Treasury Bills
4 %
Reserve mit kurzer Zinsbindung
Das Modell setzt alle Positionen nach abgeschlossenen Quartalen und nach einem Tagesschlussgewicht über 5 % auf ihre Ziele zurück. Zwischen Beobachtung und Korrektur kann eine Position die Grenze überschreiten. In der Simulation bis 29. September 2026 lag das höchste Gewicht bei 5,54 % vor und 4,99 % nach der Korrektur.
Managed Futures: zwei Prozesse, eine verwandte Gruppe.KMLM erhält 3% für systematische Long- und Short-Positionen in Rohstoff-, Währungs- und Anleihe-Futures, ohne Aktien-Futures. FMF ergänzt 4% durch einen aktiven Ansatz. Beide können anhaltenden Trends in beide Richtungen folgen. Umkehrbewegungen und richtungslose Märkte können Verluste verursachen. Die Strategien bleiben verwandt: Ihre wöchentliche Korrelation betrug 2021–2025 etwa 0,68.
Physisches Gold: zwei Vehikel, eine Exposition.GLDM und IAU erhalten je 4%. Zwei Instrumente halten die Positionsgrenze ein und bilden gemeinsam ein Goldgewicht von 8%. GLDMs angegebene jährliche Kostenquote beträgt 0,10%. Gold hängt nicht von Unternehmensgewinnen ab, reagiert aber auf Realzinsen, Währungen und Anlegernachfrage.
Aktien: mehrere Wege zu Unternehmensgewinnen. Casella verbindet notwendige Entsorgung mit Übernahmewachstum; Lilly bietet medizinische Innovation; TGS argentinische Energieinfrastruktur; TPL Land-, Lizenz- und Wassererträge mit einer zusätzlichen KI-Verbindung. NVIDIA und QQQ ermöglichen begrenzte Beteiligung an einer erfolgreichen KI-Zukunft. Unterschiedliche Geschäftsmodelle garantieren keine unabhängigen Aktienkurse.
In Investboard · Storm-Forschungskonto
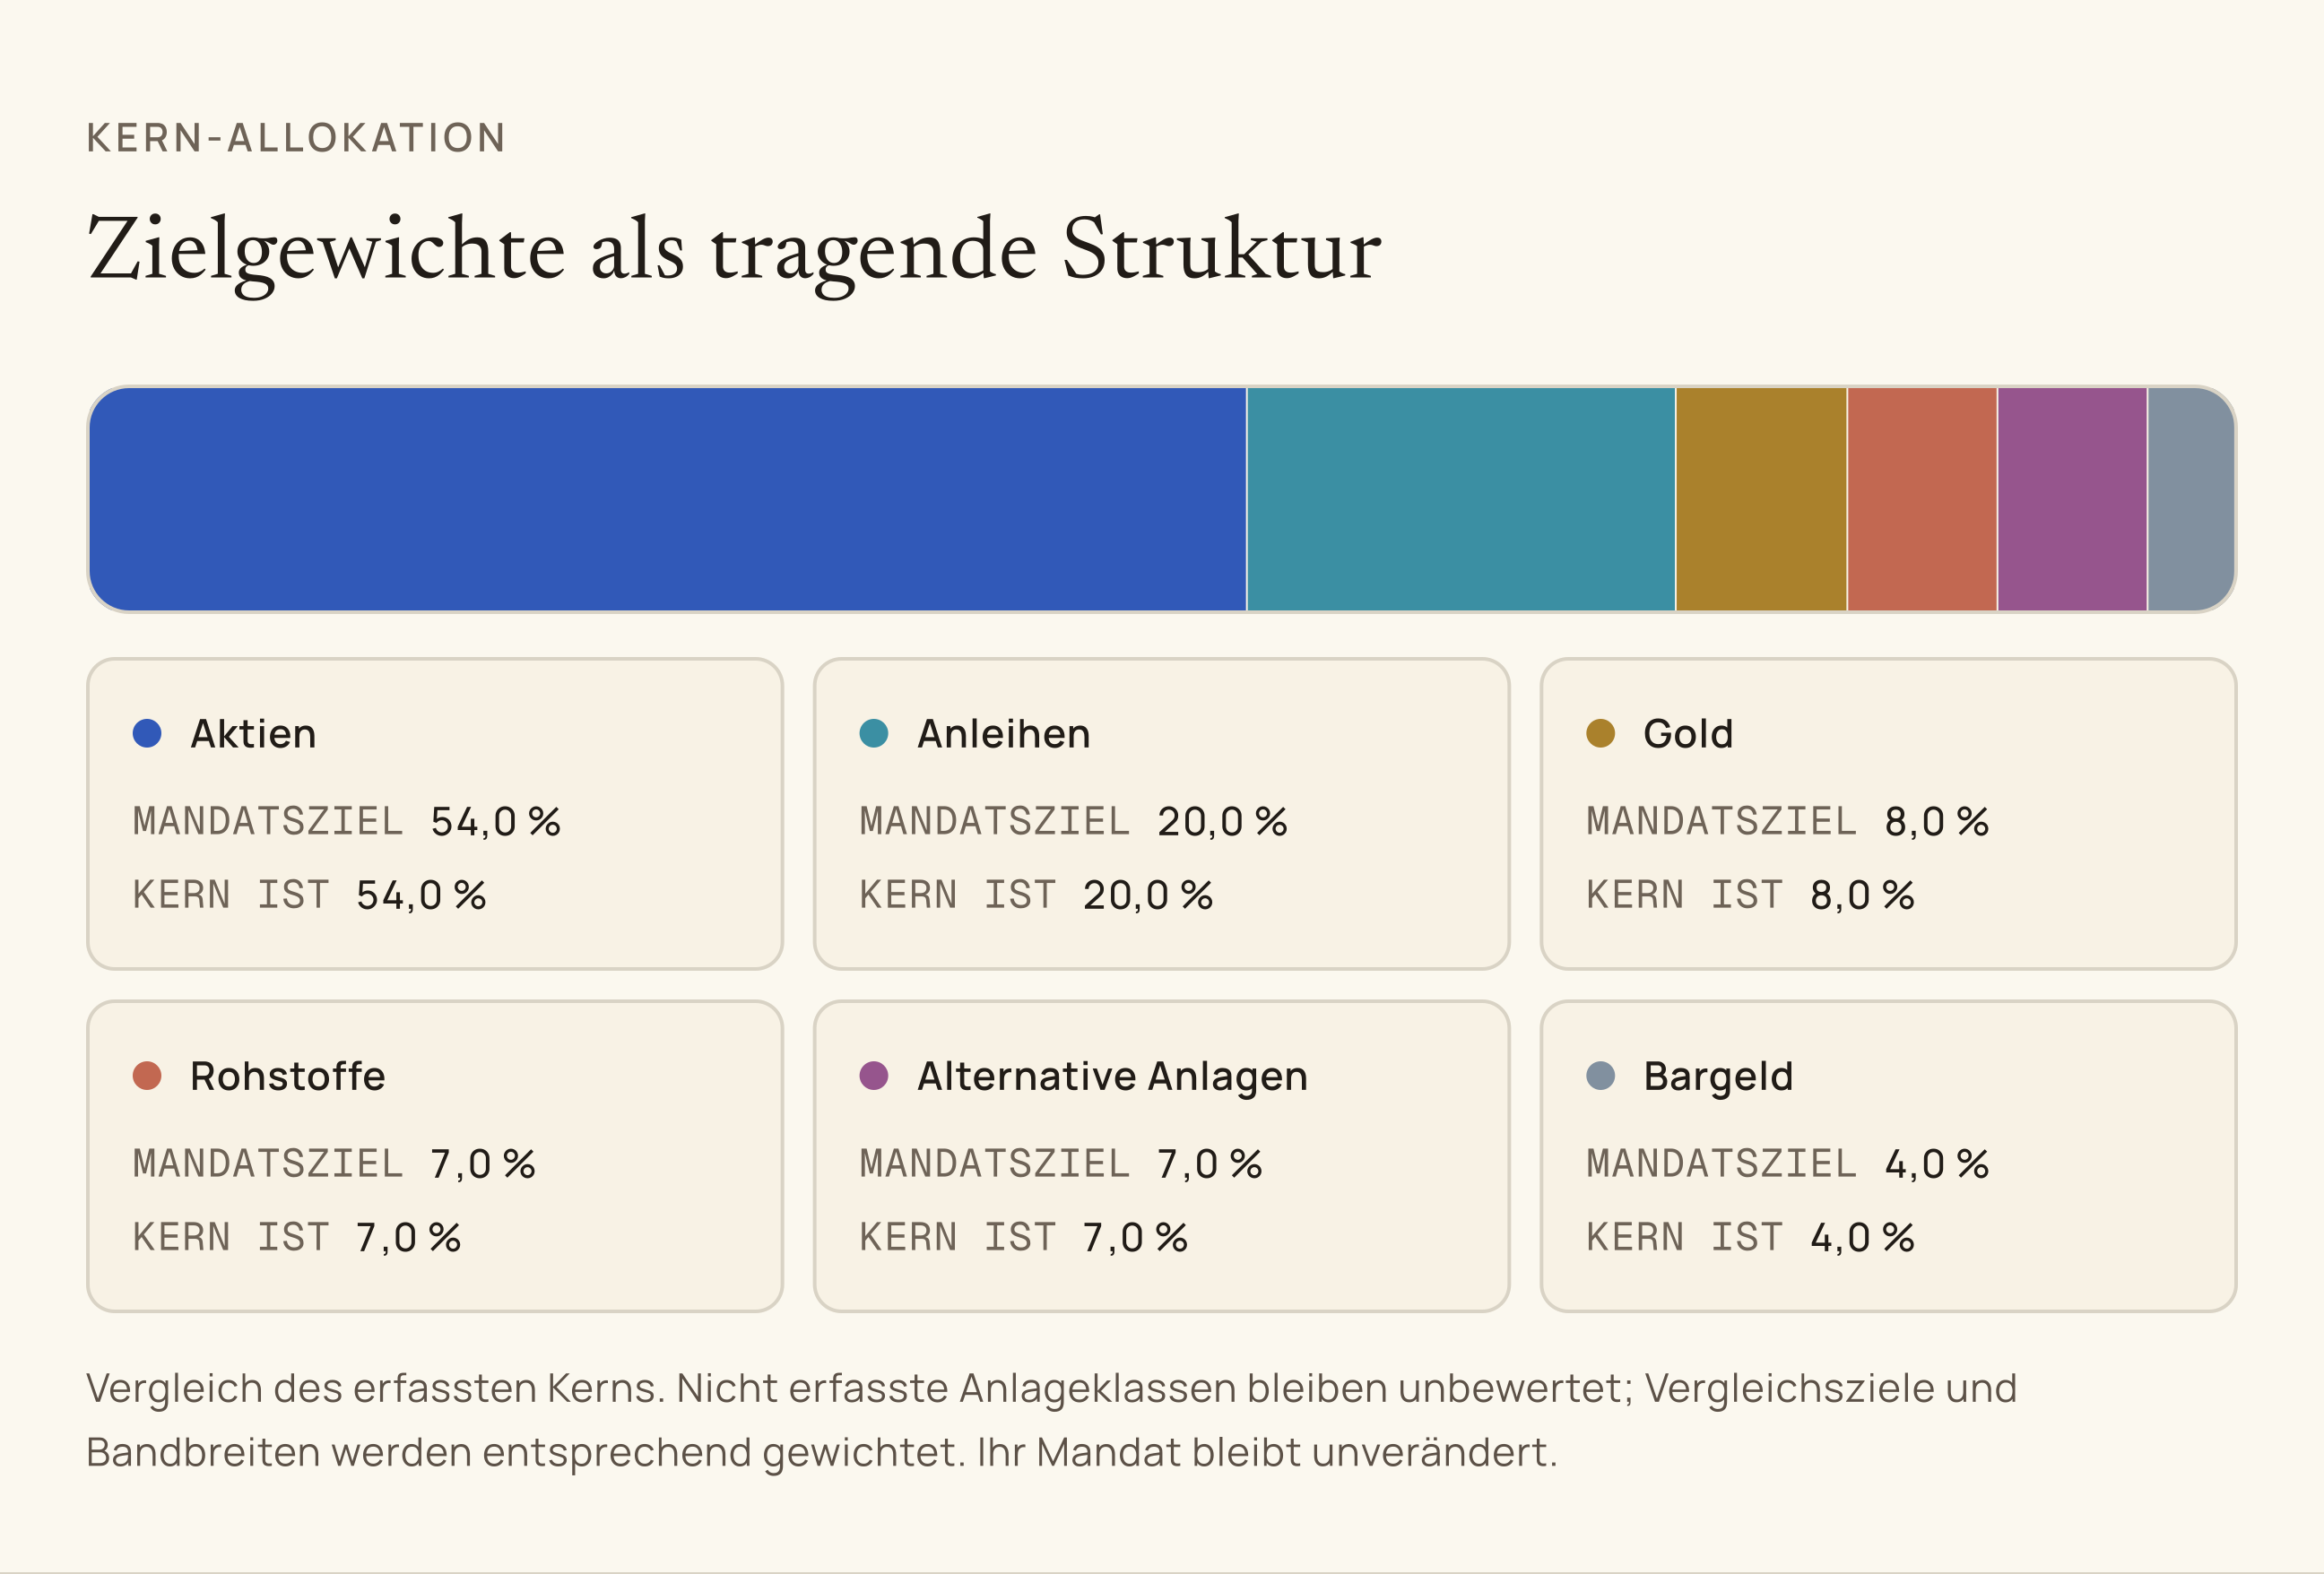
Alle sechs Gruppen entsprechen dem Ziel.
Synthetisches Storm-Konto mit 100.000 US-Dollar, 9. Oktober 2026, bei eingefrorenen Kursen. Alternativen = Managed Futures; Kasse = Treasury Bills.
Prüfen Sie, was jede Position beiträgt und woran ihre Begründung scheitern könnte. Zielgewichte, Aufgaben und Risiken entsprechen dem Bericht.
Eine Anlagegruppe öffnen, um Aufgabe und Risiko jeder Position zu lesen.
Aktien54%+
SPY
3%
SPDR S&P 500 ETF
Breite US-Unternehmensgewinne.
SPY verankert den Aktienanteil in breiten US-Unternehmensgewinnen und begrenzt die Abhängigkeit von den dreizehn ausgewählten Einzelaktien. Mit 3 % bleibt Raum für andere Regionen und Renditequellen, während große US-Unternehmen weiter beitragen können. Die Position unterstützt das Wachstumsziel; ihre eigene Aufgabe ist keine Absicherung gegen einen Aktiencrash.
Was scheitern kann: Überschneidungen mit QQQ und NVIDIA bleiben. Hohe Technologiegewichte und Bewertungen können auch einen breiten Index empfindlich treffen.
QQQ
3%
Invesco QQQ Trust
An Innovation teilhaben.
QQQ erhält bewusst eine Beteiligung an Innovation, Produktivität und großen Wachstumsunternehmen. Storm soll profitieren können, wenn der KI-Boom dauerhafte Gewinne hervorbringt und der befürchtete Einbruch ausbleibt. Das begrenzte Gewicht von 3 % akzeptiert Überschneidungen, damit die Gesamtstrategie nicht auf eine einzige negative Technologieprognose angewiesen ist.
Was scheitern kann: Technologiebewertungen und Zinsen bestimmen die Rendite wesentlich. SPY und die direkte NVIDIA-Position verstärken die gemeinsame Exposition.
IWM
3%
iShares Russell 2000 ETF
Wachstum jenseits der Börsenriesen.
IWM ergänzt kleinere US-Unternehmen, deren Entwicklung stärker von Binnenkonjunktur, Finanzierung und wirtschaftlicher Erholung abhängt. Dadurch erhält Storm eine Wachstumsmöglichkeit, falls sich die Marktführerschaft über große Technologiekonzerne hinaus verbreitert. Die Aufgabe ist Breite innerhalb des Aktienanteils; bei einer Kreditverknappung ist die Position kein Schutzbaustein.
Was scheitern kann: Refinanzierungskosten, schwache Bilanzen und Rezessionen belasten kleinere Unternehmen besonders. Ihre Aktien können gleichzeitig mit Großkonzernen fallen.
VEA
3%
Vanguard FTSE Developed Markets ETF
Eine breitere regionale Basis.
VEA ergänzt etablierte Unternehmen außerhalb der USA mit anderen Branchengewichten, Währungen und Bewertungen. Die Position verringert die Abhängigkeit von US-Politik und US-Marktführern, ohne auf unternehmerisches Wachstum zu verzichten. Sie gewinnt an Bedeutung, wenn die nächste Phase der Aktienführerschaft aus bisher zurückgebliebenen Industrieländern kommt.
Was scheitern kann: Wechselkurse und regionale Schwäche können lokale Gewinne aufzehren. Internationale Aktien bleiben in globalen Krisen häufig eng verbunden.
VWO
3%
Vanguard FTSE Emerging Markets ETF
Andere Entwicklungszyklen.
VWO ergänzt Entwicklung, lokale Politikzyklen und Unternehmen aus Schwellenländern. Diese Wachstumspfade rechtfertigen eine kleine Beimischung, auch wenn Aktienmärkte gemeinsam fallen können. Zugleich entsteht Zugang zur asiatischen Fertigung. Ein kleiner Kapitalanteil beseitigt die Abhängigkeiten von Taiwan und China nicht.
Was scheitern kann: Taiwan, China und Halbleiterlieferketten bleiben relevant. Politik-, Währungs-, Governance- und Liquiditätsrisiken können gleichzeitig auftreten.
VZ
3%
Verizon Communications Inc.
Wiederkehrender Bedarf an Verbindung.
Verizon liefert wiederkehrende Zahlungsströme aus Kommunikationsdiensten. Der Bedarf hängt weniger unmittelbar von KI-Investitionen ab. Die Position soll innerhalb der Aktiengruppe einen stetigeren Ertragsstrom ergänzen; Ausschüttungen werden wiederangelegt. Das Netz erfordert dennoch hohe Investitionen. Kundenbedarf muss nach Finanzierung und Kapitalkosten zu freiem Geldfluss werden.
Was scheitern kann: Verschuldung, Netzinvestitionen und Preiswettbewerb bestimmen den freien Cashflow. Eine stabile Dienstleistung garantiert keinen stabilen Aktienkurs.
CWST
3%
Casella Waste Systems, Inc.
Unverzichtbare Dienste mit Wachstum.
Casella verbindet wiederkehrende Entsorgungsnachfrage mit Wachstum durch lokale Größe, Preise und Übernahmen. Die Position erhält das anspruchsvollere Wachstumsziel innerhalb einer notwendigen Dienstleistung. Ihre Logik beruht auf alltäglicher Abfallwirtschaft und disziplinierter Expansion, nicht auf Technologieinvestitionen oder der Annahme, dass defensive Nachfrage jedes Aktienrisiko beseitigt.
Was scheitern kann: Übernahmepreise, Integration, Verschuldung und Bewertung können die robuste Nachfrage überlagern. Kleinere Größe erhöht das Ausführungsrisiko.
DHT
3%
DHT Holdings, Inc.
Ein anderer Frachtzyklus.
DHT verdient an Tankerfrachtraten, bei denen Flottenverfügbarkeit, Handelsrouten und Transportdistanzen wichtiger sein können als Technologiegewinne. Dieser andere Zyklus begründet die Position. Knappes Schiffsangebot kann hohe Cashflows ermöglichen, während andere Unternehmen schwächeln. Mit 3 % ergänzt DHT eine eigenständige Chance, ohne volatile Frachtausschüttungen zum Fundament des Portfolios zu machen.
Was scheitern kann: Frachtraten, Flottenangebot und Ölnachfrage können schnell drehen. Gewinne und Dividenden sind zyklisch und kein verlässlicher Rezessionsschutz.
DRD
3%
DRDGOLD Limited
Operativer Hebel auf Gold.
DRDGOLD bringt einen operativen Hebel auf die Differenz zwischen Goldpreis und Kosten der Rückgewinnung aus Rückständen ein. Dieser Ertragsmechanismus unterscheidet sich sowohl von Wachstumsaktien als auch von physischem Gold. Die Position kann günstige Goldbedingungen verstärken; die einfachere Aufgabe als Barrenanlage übernehmen GLDM und IAU.
Was scheitern kann: Südafrikanische Betriebsbedingungen, Strom, Währung, Kosten und Umsetzung schaffen zusätzliche Risiken. Ein steigender Goldpreis garantiert keinen Aktiengewinn.
FCN
3%
FTI Consulting, Inc.
Bedarf, wenn Unternehmen sich wandeln.
FTI Consulting verdient an Beratung, Streitfällen, Untersuchungen und Restrukturierung. Ein Teil dieser Nachfrage kann steigen, wenn Unternehmen finanziell oder operativ unter Druck geraten. Damit ergänzt Storm ein Geschäftsmodell, dessen Chancen nicht vollständig von einem lebhaften Investitionszyklus abhängen. Das übrige Beratungsgeschäft erhält zusätzlich gewöhnliches Wachstumspotenzial.
Was scheitern kann: Nicht jede Sparte profitiert von Krisen. Transaktionen, Kundenbudgets, Personalbindung und Auslastung beeinflussen die Gewinne; die Aktie ist keine Krisenversicherung.
LLY
3%
Eli Lilly and Company
Wachstum durch medizinische Innovation.
Eli Lilly bietet einen großen Innovations- und Wachstumsmotor außerhalb des KI-Zyklus. Medikamente können Gewinne durch klinischen Nutzen, Produktion und Patientenzugang steigern. Das schafft einen anderen Weg zum langfristigen Vermögenswachstum. Die Position ist bewusst ambitionierter als ein pauschal defensiver Gesundheitsbaustein; 3 % begrenzen das Risiko bereits hoher Erwartungen.
Was scheitern kann: Wichtige Therapien, klinische Rückschläge, Konkurrenz, Erstattung und Preise können enttäuschen. Gesundheitsnachfrage schützt keine beliebig hohe Bewertung.
NVDA
3%
NVIDIA Corporation
KI-Wachstum über alle Beteiligungswege.
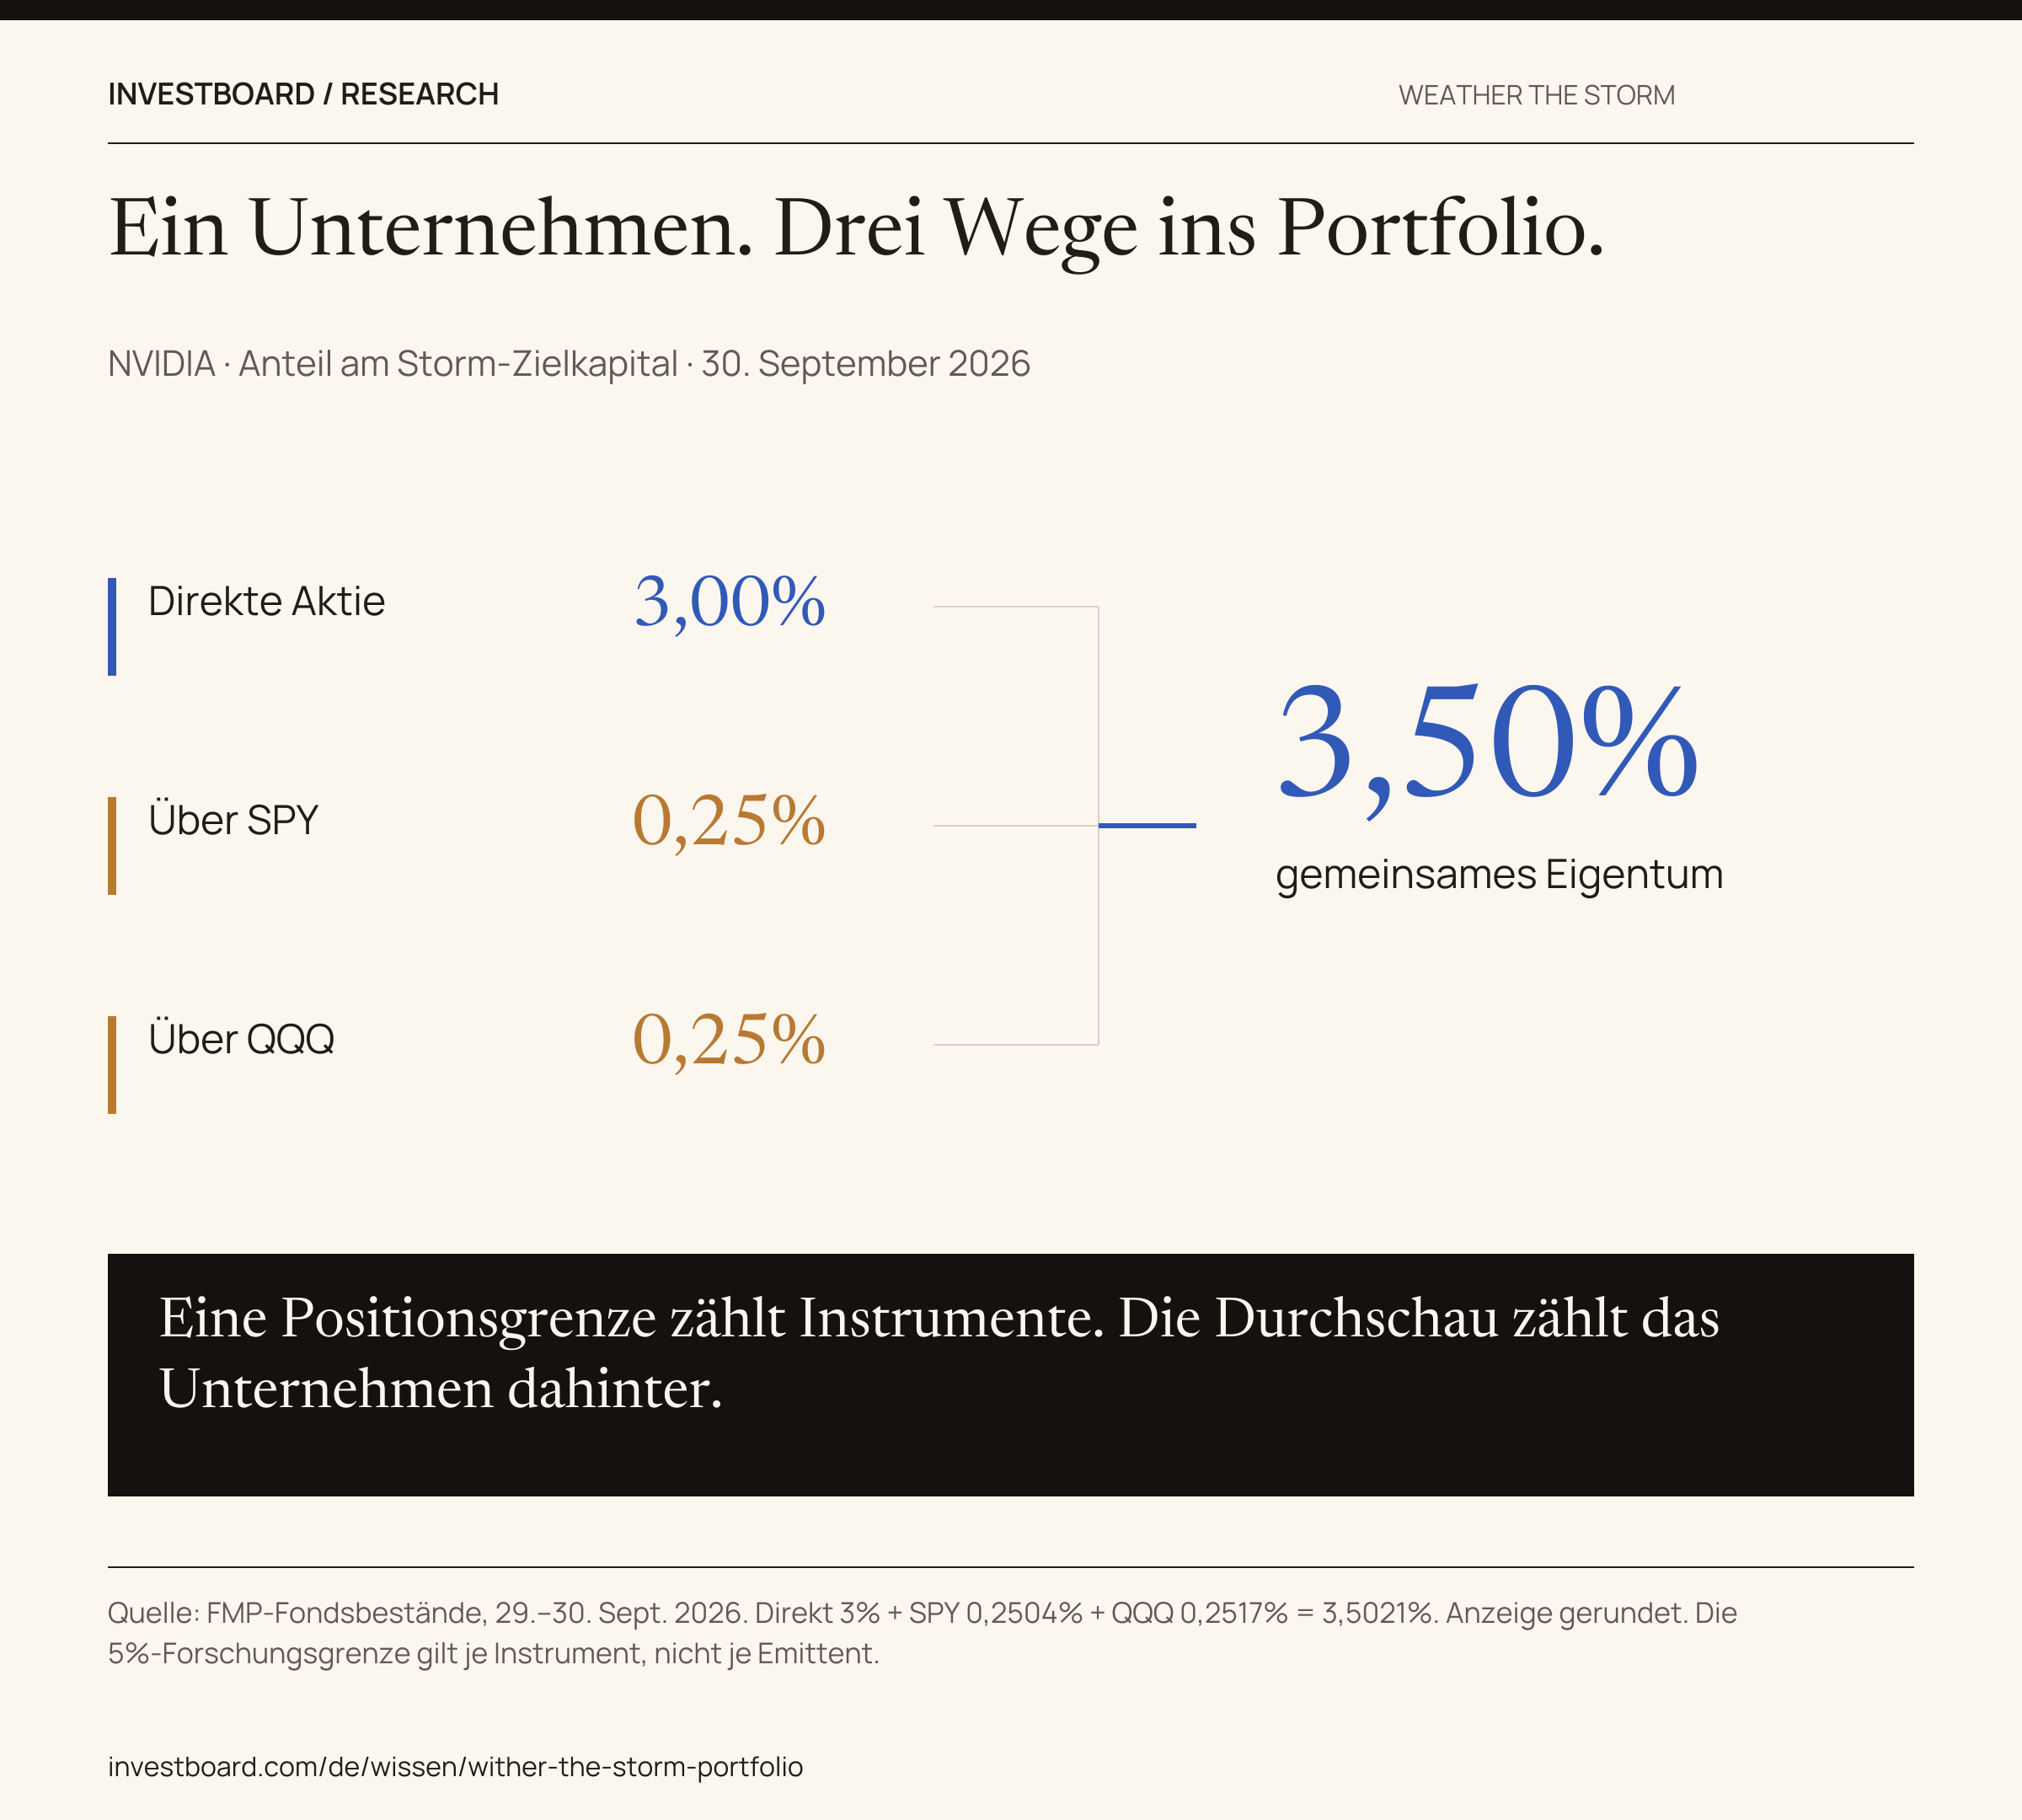
NVIDIA erhält die direkte Beteiligung an KI-Rechenleistung, falls Investitionen dauerhaften Kundennutzen und Gewinne erzeugen. Ein begrenzter Anteil unterstützt das Ziel, den S&P 500 zu übertreffen, ohne einen KI-Crash vorauszusetzen. Entscheidend sind alle Beteiligungswege zusammen: Aus 3 % direkt werden durch SPY und QQQ ungefähr 3,50 %.
Was scheitern kann: Schwächere Ausgaben, Konkurrenzchips, Exportregeln und sinkende Bewertungen können stark belasten. Taiwan-Fertigung und Fondsüberschneidungen verstärken die Abhängigkeit.
PGR
3%
The Progressive Corporation
Versicherung als Ertragsquelle.
Progressive ergänzt Versicherungsökonomie: Risiken auswählen und bepreisen, Schäden steuern und Prämieneinnahmen investieren. Daraus entsteht ein Gewinnzyklus, der sich von Chips, Frachtraten und Medikamenteneinführungen unterscheidet. Diszipliniertes Versicherungsgeschäft kann langfristig Kapital vermehren und fügt dem Aktienanteil ein weiteres Geschäftsmodell hinzu.
Was scheitern kann: Schadeninflation, Katastrophen, Preisfehler und Regulierung können die Versicherungsmarge schwächen. Auch Kapitalanlagen und Aktienbewertung beeinflussen die Rendite.
TGS
3%
Transportadora de Gas del Sur S.A.
Energieinfrastruktur in Argentinien.
Transportadora de Gas del Sur ergänzt argentinische Gastransporte, Flüssigprodukte und Midstream-Dienstleistungen. Regionale Energieentwicklung, Infrastrukturnutzung und lokale Politik schaffen einen anderen Wachstumstreiber als US-Technologie. Die Position bleibt erhalten, um diese regionale Chance zu bewahren; sie wird als riskante Aktie und nicht als sichere regulierte Versorgungsanlage eingeordnet.
Was scheitern kann: Argentiniens Währung, Regulierung und Politik können dominieren. Flüssigprodukte und Rohstoffpreise ergänzen die Infrastrukturerlöse um Zyklik.
TKO
3%
TKO Group Holdings, Inc.
Knappes Live-Sport- und Medienangebot.
TKO besitzt knappe Live-Sportinhalte und Medienrechte. Wachstum hängt an Fans, Vertriebsverträgen und der Monetarisierung menschlicher Unterhaltung. Das schafft neben Industrie, Finanzwirtschaft und Technologie einen eigenen Ertragspfad. Der Wert starker Sportmarken und ihre Preissetzungsmacht sind attraktiv; die Umsetzung entscheidet über den Anteil, der bei Aktionären ankommt.
Was scheitern kann: Rechteverlängerungen, Regulierung, Integration und Kosten können enttäuschen. Kurse vor September 2023 repräsentieren WWE, nicht das gesamte heutige Geschäft.
TPL
3%
Texas Pacific Land Corporation
Land, Wasser und Förderabgaben.
Texas Pacific Land ergänzt Landlizenzen, Wasser und energiebezogene Sachwerterträge ohne das gleiche Betriebsmodell eines Ölproduzenten. Diese Basis bietet Wachstum und Knappheitswert. Die Bolt-Verbindung fügt eine Option auf Rechenzentren hinzu. Deshalb bleibt TPL im Portfolio, wird aber im erweiterten KI-Korb erfasst und nicht als vollständig KI-unabhängig bezeichnet.
Was scheitern kann: Energieaktivität, Wassernachfrage, Regulierung und Bewertung bleiben wichtig. Rechenzentrumsprojekte können Erwartungen verfehlen und die KI-Abhängigkeit erhöhen.
VIRT
3%
Virtu Financial, Inc.
Erträge aus Marktaktivität.
Virtu ergänzt Erträge aus Market Making und Liquiditätsbereitstellung. Höhere Handelsaktivität kann in unruhigen Märkten Chancen schaffen und andere Geschäftsmodelle teilweise ausgleichen. Die Position gehört ins Portfolio, weil ihre Erlöse aus der Vermittlung von Transaktionen entstehen. Das kleine Gewicht berücksichtigt, dass hohe Volatilität nicht zuverlässig hohe Gewinne erzeugt.
Was scheitern kann: Technikfehler, Absicherung, Regulierung und Wettbewerb können schaden. Marktstress kann operative Schwächen offenlegen, statt Schutz zu liefern.
WMT
3%
Walmart Inc.
Größe im alltäglichen Konsum.
Walmart verankert einen Teil des Aktienkapitals im täglichen Konsum und in der Nachfrage preisbewusster Kunden. Größe, Logistik und Einkaufsmacht stützen diese Aufgabe. Mitgliedschaften, Werbung und Handelsdienstleistungen ergänzen Wachstum. Damit verbindet die Position vergleichsweise robuste Nachfrage mit Möglichkeiten zur Kapitalvermehrung über eine defensive Dividende hinaus.
Was scheitern kann: Niedrige Handelsmargen, Personalaufwand, Konkurrenz und Umsetzung begrenzen Erträge. Auch ein gutes Unternehmen kann bei hoher Bewertung stark fallen.
Anleihen20%+
SHY
4%
iShares 1-3 Year Treasury Bond ETF
Kürzere Zinsbindung.
SHY liegt zwischen Treasury Bills und längeren Anleihen. Kurze US-Staatsanleihen liefern laufende Erträge bei begrenzter Zinssensitivität und halten Kapital für Rebalancing verfügbar. Die Aufgabe ist eine ruhigere Kapitalreserve mit moderater Durationswirkung. So kann der Aktienanteil Wachstum verfolgen, ohne dass jede Position aktienähnliches Risiko tragen muss.
Was scheitern kann: Steigende Renditen können den Marktwert senken. Inflation mindert reale Erträge; die kurze Duration begrenzt das Potenzial bei fallenden Zinsen.
IEF
4%
iShares 7-10 Year Treasury Bond ETF
Die Mitte der US-Zinskurve.
IEF ist der zentrale nominale Anleihebaustein gegen schwächeres Wachstum und Disinflation. Mittlere Treasury-Laufzeiten können bei sinkenden Zinserwartungen gewinnen, während Unternehmensgewinne leiden. Die Position verbindet nützliche Duration mit geringeren Zinsschwankungen als TLT. Dadurch entsteht eine abgestufte Reaktion statt einer ausschließlichen Abhängigkeit von Bargeld oder sehr langen Anleihen.
Was scheitern kann: Anhaltende Inflation und steigende Renditen können gleichzeitig mit Aktienverlusten belasten. Hohe Bonität beseitigt weder Kurs- noch Kaufkraftrisiko.
TLT
4%
iShares 20+ Year Treasury Bond ETF
Stärkere Reaktion auf Zinsänderungen.
TLT bietet die stärkste nominale Durationswirkung im Portfolio. Ein schwerer disinflationärer Abschwung mit sinkenden langfristigen Renditen könnte diese kleine Position wertvoll machen, wenn Aktien leiden. Die Aufgabe gilt für diese Art von Krise. Rohstoffe, Gold und Managed Futures ergänzen sie, weil ein Inflationsschock die gegenteilige Wirkung auslösen kann.
Was scheitern kann: Lange Duration erzeugt hohe Verluste bei steigenden Renditen. Inflation, Fiskalsorgen oder höhere Laufzeitprämien können die erwartete Schutzwirkung aufheben.
TIP
4%
iShares TIPS Bond ETF
Inflationsbindung mit Realzinsrisiko.
TIP ergänzt längerfristige Kaufkraftsensitivität durch inflationsgebundene US-Staatsanleihen. Die Anpassung an die Inflation unterscheidet den Ertragsmechanismus von nominalen Anleihen. Gegenüber STIP bleibt mehr Duration erhalten. Beide Fonds übernehmen daher verschiedene Zinsaufgaben innerhalb derselben inflationsgebundenen Anlageklasse.
Was scheitern kann: Steigende Realrenditen können trotz Inflationsausgleich Kurse drücken. Inflationsgebundenes Kapital garantiert keine positive kurzfristige Gesamtrendite.
STIP
4%
iShares 0-5 Year TIPS Bond ETF
Kürzere inflationsgebundene Laufzeiten.
STIP hält die Inflationsbindung näher am kurzen Laufzeitende. Geringere Duration begrenzt das Realzinsrisiko gegenüber einer ausschließlichen TIP-Position. Zusammen mit Treasury Bills und SHY erhält der Fonds Kapital für Rebalancing und ergänzt eine Kaufkraftkomponente, die gewöhnliches Bargeld nicht besitzt.
Was scheitern kann: Realzinsanstiege können weiterhin Verluste verursachen. Inflationsanpassungen wirken verzögert; kurze Laufzeiten begrenzen Gewinne bei sinkenden langfristigen Realzinsen.
Gold8%+
GLDM
4%
SPDR Gold MiniShares Trust
Gold ohne Unternehmensgewinnrisiko.
GLDM bringt 4% physisches Gold ein: eine Beteiligung an monetärem Vertrauen, Realzinsen und Anlegernachfrage, ohne von Unternehmensgewinnen abzuhängen. Die angegebenen jährlichen Kosten betragen 0,10%. Zusammen mit IAU entsteht ein Goldgewicht von 8%. Zwei Vehikel erfüllen dieselbe Aufgabe und halten dabei die Positionsgrenze ein.
Was scheitern kann: Gold erzeugt keinen operativen Cashflow und kann bei steigenden Realzinsen oder starkem Dollar fallen. Spreads, Gebühren und Steuern mindern die Nettorendite.
IAU
4%
iShares Gold Trust
Ein Goldgewicht, zwei Anlagevehikel.
IAU vervollständigt neben GLDM die physische Goldquote von 8%. Zwei Positionen zu je 4% halten die Instrumentgrenze ein, stehen aber für denselben Goldtreiber. Sie schaffen keine zwei unabhängigen Ertragsströme. Ihr gemeinsames Gewicht ist getrennt von DRDGOLD zu betrachten, dessen Gewinne auch von Aufbereitungskosten und Betrieb abhängen.
Was scheitern kann: Die Fonds teilen weitgehend dasselbe Goldpreisrisiko. Eine Grenze von 5 % je Instrument begrenzt das gemeinsame Goldgewicht nicht auf 5 %.
Rohstoff-Futures7%+
DBC
4%
Invesco DB Commodity Index Tracking Fund
Breite Rohstoffpreiszyklen.
DBC bietet breite Rohstoffsensitivität gegenüber Angebotsknappheit, Ressourcennachfrage und Inflationsüberraschungen. Diese Kräfte können helfen, wenn Inputkosten Unternehmensmargen und Anleihen belasten. Der Fonds bildet den Kern der Rohstoff-Futures mit Energie, Metallen und Landwirtschaft. Auch Terminpreise und Sicherheitenverzinsung bestimmen das Ergebnis.
Was scheitern kann: Rollrenditen, Sicherheitenverzinsung und Nachfrageschocks verändern das Ergebnis. Überschneidungen mit DBA bleiben; Rezessionen können Rohstoffe belasten.
DBA
3%
Invesco DB Agriculture Fund
Landwirtschaft und Angebotsbedingungen.
DBA ergänzt Landwirtschaft, bei der Wetter, Ernten, Lagerbestände und Agrarpolitik die Preise bestimmen können. Dieser Angebotszyklus unterscheidet sich von Industrie- und KI-Investitionen und begründet 3 % neben breiten Rohstoffen. Die Aufgabe ist eine zusätzliche Gesamtrenditequelle mit Inflationssensitivität. Die Notwendigkeit von Lebensmitteln macht Futures-Renditen nicht stabil.
Was scheitern kann: Gute Ernten, Lageraufbau und Rollkosten können lange Verlustphasen verursachen. DBC enthält bereits einen Teil der Agrar-Exposition.
Managed Futures7%+
KMLM
3%
KFA Mount Lucas Managed Futures Index Strategy ETF
Trends in beide Richtungen folgen.
KMLM investiert mit einem Gewicht von 3% systematisch in Long- und Short-Positionen auf Rohstoff-, Währungs- und Anleihe-Futures, ohne Aktien-Futures. Das ergänzt einen anpassungsfähigen Ertragsprozess. Zusammen mit FMF bildet es die 7%-Gruppe der Managed Futures. Beständige Trends können helfen; abrupte Richtungswechsel können Erträge aufzehren.
Was scheitern kann: FMF und KMLM bleiben verwandt: Ihre wöchentliche Korrelation betrug 2021–2025 etwa 0,68. KMLM besitzt keine tatsächliche Fondshistorie für 2008 oder März 2020.
FMF
4%
First Trust Managed Futures Strategy Fund
Ein aktiver Managed-Futures-Prozess.
FMF ergänzt einen aktiven Managed-Futures-Prozess, der seine Richtung über Märkte hinweg ändern kann. Er soll aus anhaltenden Trends Erträge gewinnen, statt allein auf steigende Gewinne oder Preise zu setzen. Neben KMLM entsteht eine zweite Umsetzung dieses Ansatzes. Beide Fonds bleiben als verwandte Strategiegruppe gemeinsam zu beobachten.
Was scheitern kann: Schnelle Umkehrbewegungen und Seitwärtsmärkte können Verluste bringen. FMF kann Aktien-Futures halten; keiner der Fonds ist ein sofort wirkender Crashschutz.
Treasury Bills4%+
BIL
4%
SPDR Bloomberg 1-3 Month T-Bill ETF
Eine Reserve mit kurzer Zinsbindung.
BIL bildet die Reserve mit kurzer Zinsbindung: Treasury-Bill-Erträge, begrenzte Kurssensitivität und verfügbares Kapital für Rebalancing. Diese praktische Aufgabe erleichtert das Durchhalten der übrigen Aufteilung in Stressphasen und mindert den Druck, Wachstumswerte zu niedrigen Kursen verkaufen zu müssen. Mit 4 % bleibt die Reserve klein genug für das langfristige Wachstumsziel.
Was scheitern kann: Bei fallenden Kurzfristzinsen sinken Wiederanlageerträge. Inflation mindert Kaufkraft; Dollarstabilität bedeutet keine Stabilität in einer anderen Ausgabenwährung.
Technologie, Halbleiter und KI
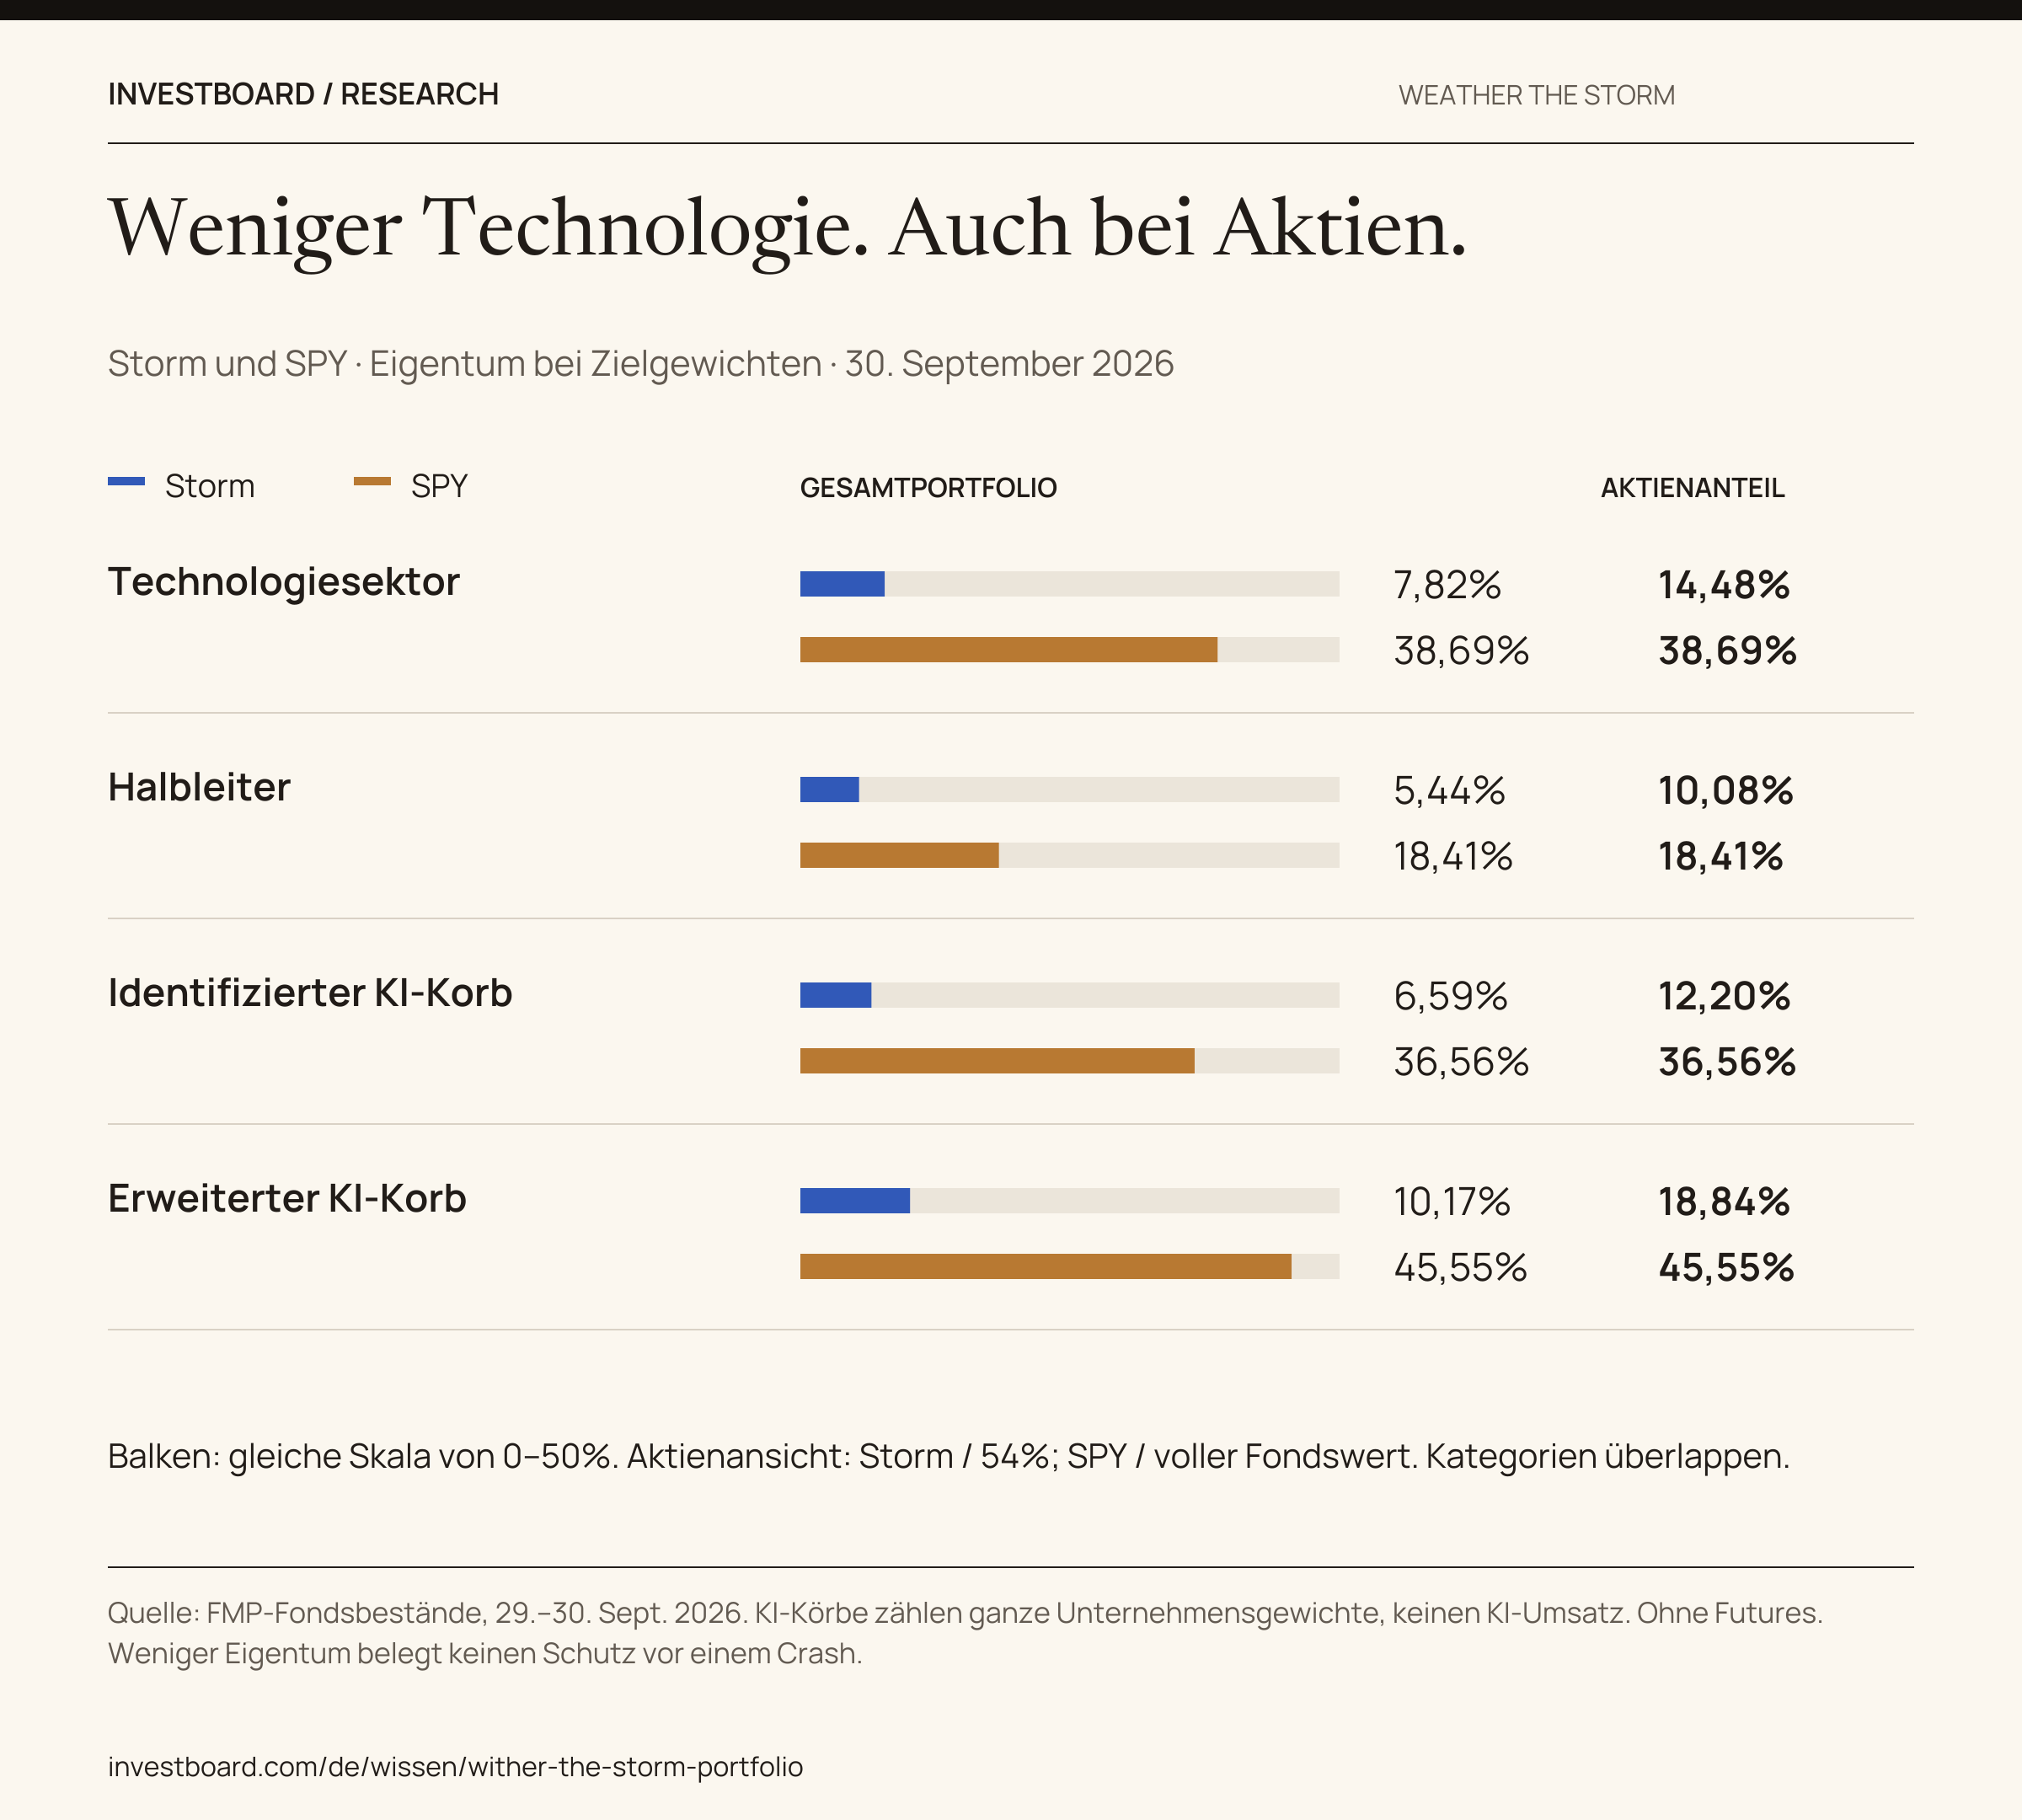
NVIDIA steckt direkt im Portfolio und zusätzlich in Fonds. Andere KI-Verbindungen liegen außerhalb des Technologiesektors. Die Durchschau der fünf Aktien-ETFs bei Zielgewichten ergibt anhand der FMP-Bestände vom 29.–30. September 2026:
Storm / SPY · 30.09.2026
Ein kleinerer Technologieanteil. Auch innerhalb der Aktien.
Vier Blickwinkel, derselbe Datenstand vom 30. September 2026. Storm hält 54% Aktien; SPY dient als Aktienvergleich.
Technologiesektor
Storm
7,82 %
SPY
38,69 %
Halbleiter
Storm
5,44 %
SPY
18,41 %
Identifizierter KI-Korb
Storm
6,59 %
SPY
36,56 %
Erweiterter KI-Korb
Storm
10,17 %
SPY
45,55 %
Anteil am gewählten Portfolio. Beide Reihen verwenden dieselbe Skala.
Quelle: eingefrorene FMP-Fondspositionen vom 29.–30. September 2026 bei Zielgewichten. Die Aktienansicht teilt Storm durch 54%; SPY bezieht sich auf den gesamten Fondswert einschließlich möglicher Kasse. Fehlende Positionen werden nicht hochgerechnet.
Die Kategorien überschneiden sich. KI-Körbe messen das ganze Unternehmenseigentum, keinen KI-Umsatz. Futures sind ausgeschlossen; die Werte messen keine Reaktion auf einen KI-Schock.
Der erweiterte Korb ergänzt: Apple, Tesla, Texas Pacific Land.
Mit den vollständigen Samsung-Positionen stiege Storms Halbleiterschätzung von 5,44% auf 5,53% des Gesamtkapitals. Der Hauptvergleich verwendet durchgehend die engere Definition.
Storm investiert in beiden Ansichten weniger in Technologie. Der Unterschied bleibt bestehen, wenn nur der Aktienanteil verglichen wird. Diese Gewichte zeigen, was das Portfolio besitzt. Sie sagen nicht, wie es sich in einem KI-bedingten Crash verhalten würde.
Die vier Blickwinkel überschneiden sich und dürfen nicht addiert werden. Die Unternehmensliste und Abgrenzungen der KI-Körbe lassen sich direkt unter der Grafik öffnen.
NVIDIA macht etwa 64% des identifizierten Halbleitergewichts aus. Die Direktposition zeigt dabei nur einen Teil: SPY und QQQ halten zusätzliche NVIDIA-Aktien. Mit sämtlichen Samsung-Electronics-Positionen läge die Halbleiterschätzung bei 5,53%.
NVIDIA wird direkt sowie über SPY und QQQ gehalten. Forschungsstand vom 30. September; 100.000 US-Dollar synthetisches Referenzkapital. Jeder Fondsweg wird hier auf 0,3% gerundet; zusammen ergeben sich ungerundet 3,5021%.
TPLs ungefähr 3 % werden wegen der Bolt-Vereinbarung im erweiterten KI-Korb erfasst. Bestehende Erträge hängen weiterhin wesentlich von Land, Wasser und Energie ab. Taiwan bleibt über TSMC mit etwa 0,44 % via VWO sowie NVIDIAs Fertigungsnetzwerk relevant.
Die Aktiendurchschau ist eine datierte Momentaufnahme bei Zielgewichten. Die wechselnden Futures-Positionen von FMF und KMLM sind nicht darin enthalten.
Das Portfolio und der S&P 500
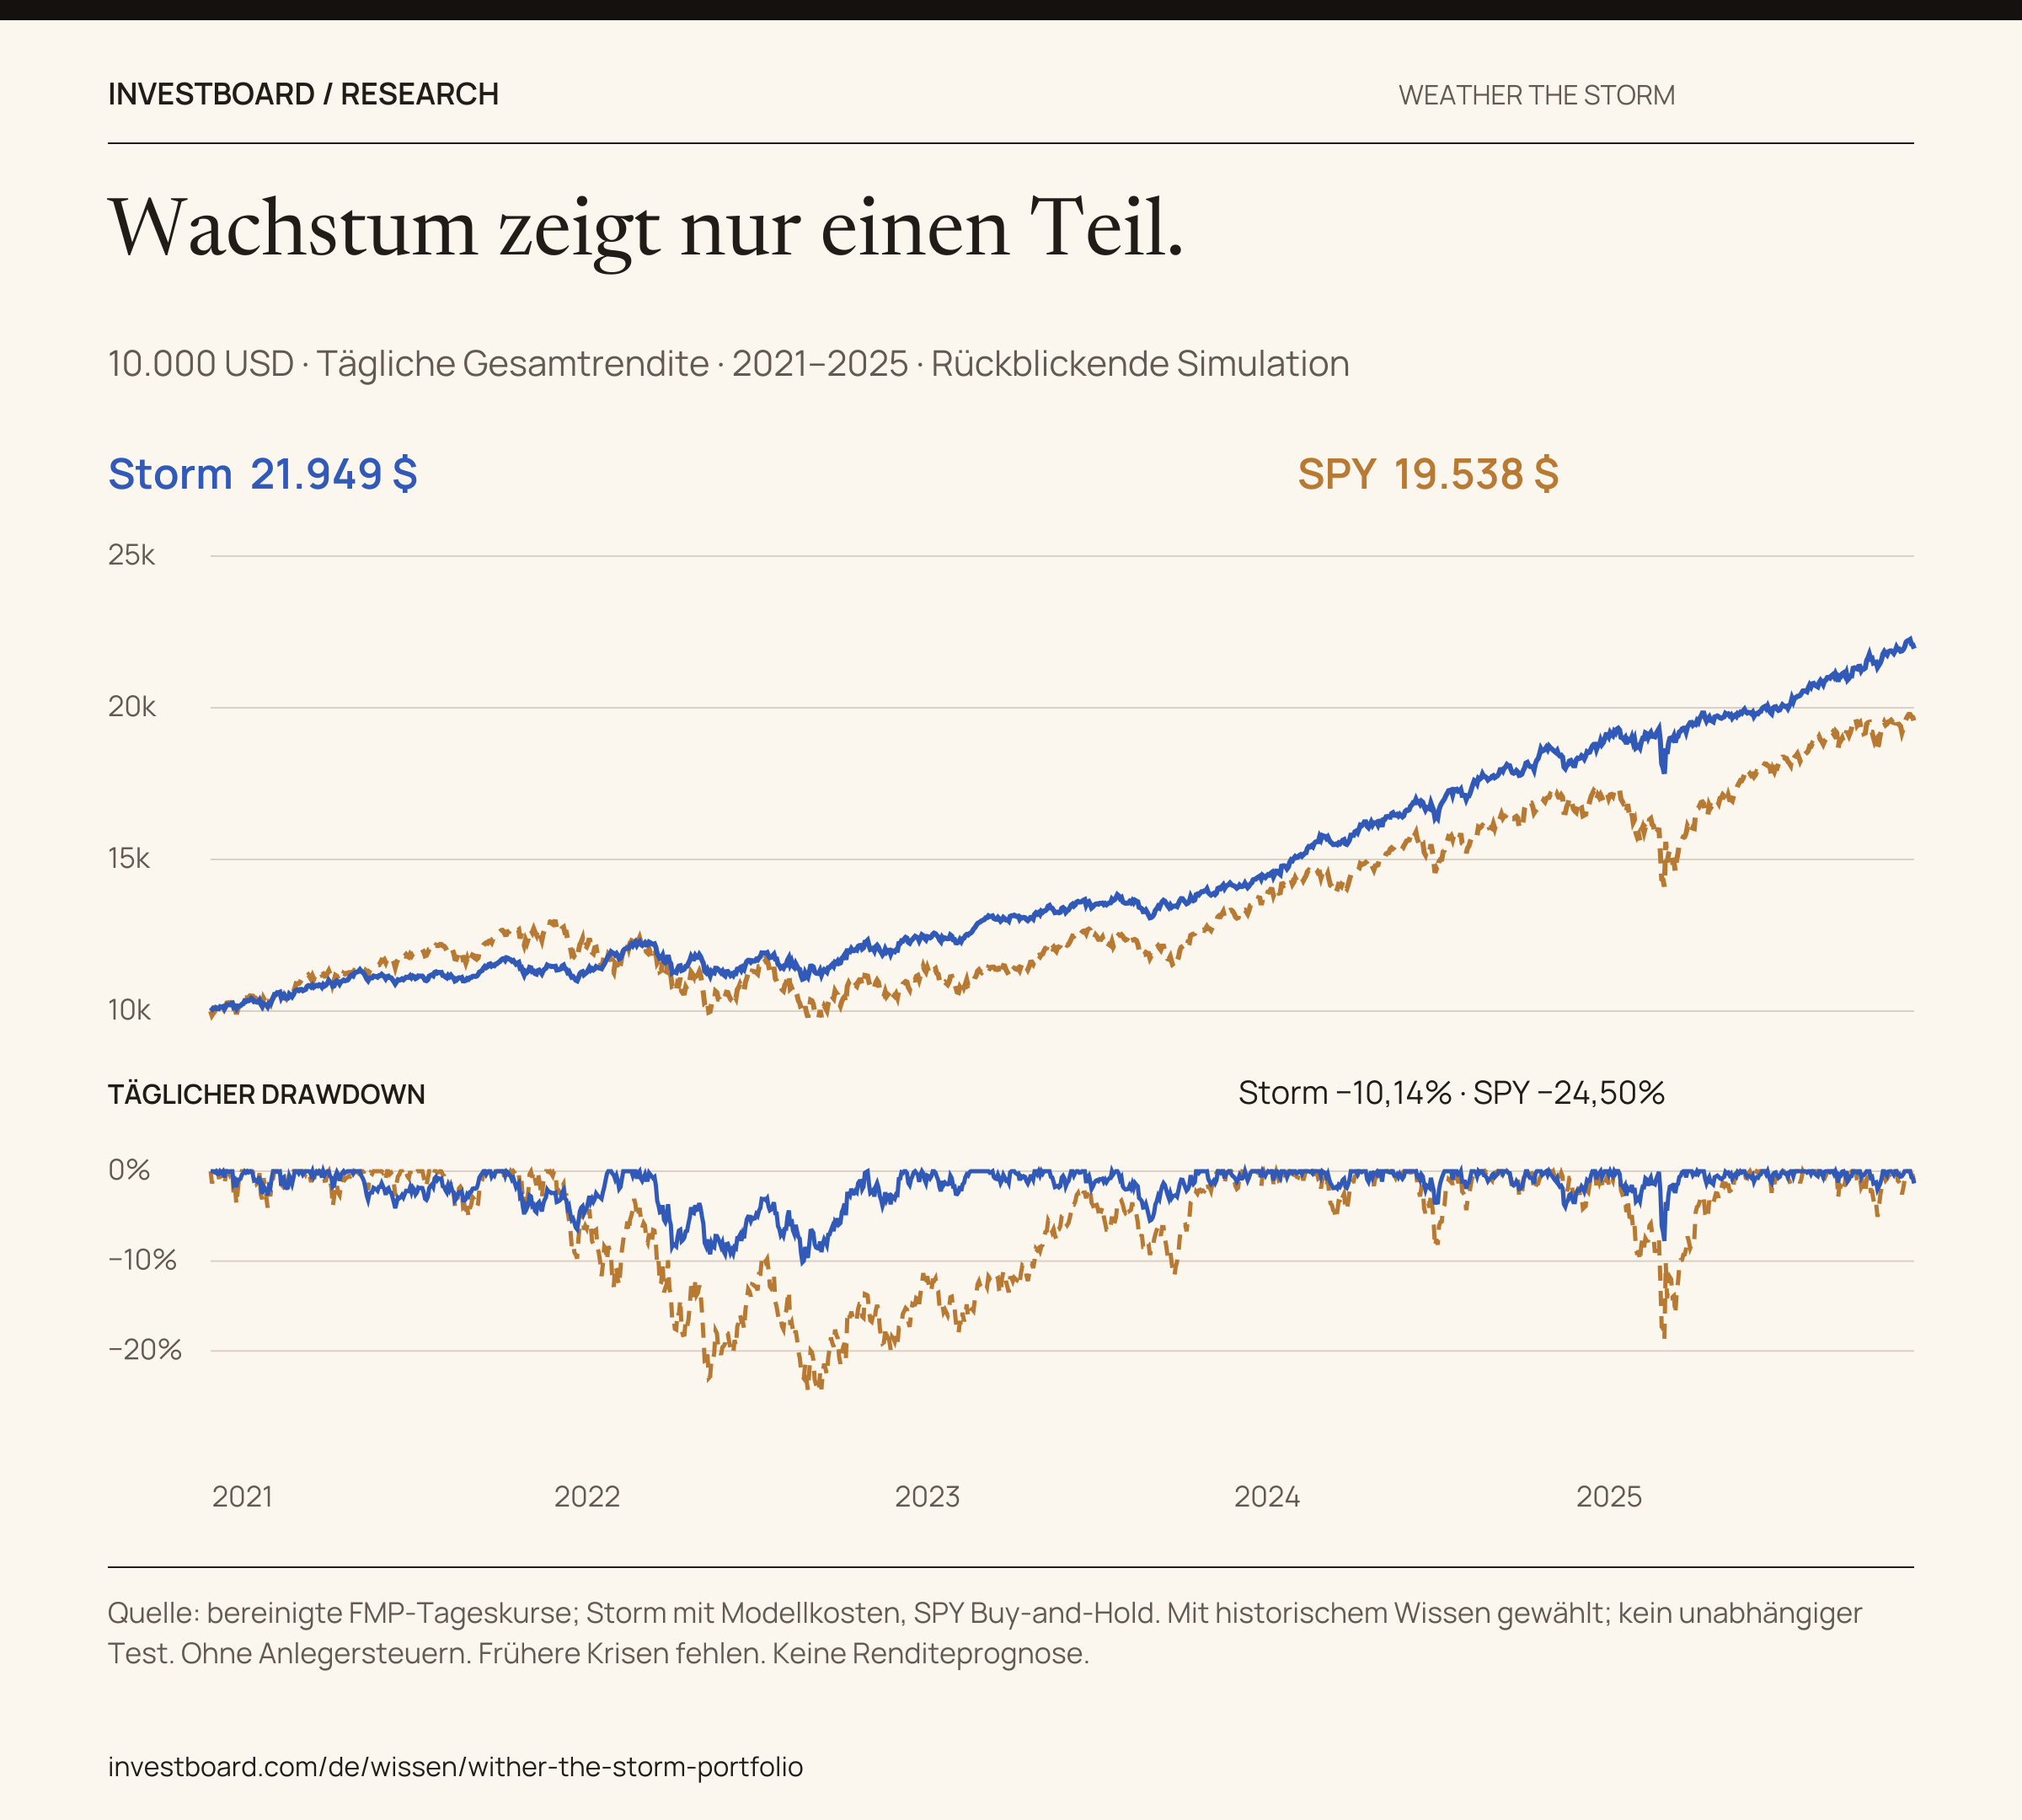
Der Vergleich beginnt zum Schlusskurs am 31. Dezember 2020 und endet am 31. Dezember 2025. KMLM startete erst im Dezember 2020. Ein Test derselben Fondsmischung in früheren Krisen würde Ersatzreihen erfordern. Hier werden tatsächliche dividendenbereinigte Fondskurse in US-Dollar mit wiederangelegten Ausschüttungen verwendet. Das Portfolio enthält modellierte Handelskosten; SPY wird ohne Rebalancing gehalten.
Stärker im Backtest. Dennoch 10,14% Verlust vom Hoch.
Größter täglicher Drawdown: Storm −10,14%; SPY −24,50%. Beide Portfolios können verlieren. Die Ergebnisse beruhen auf Rückschau.
Quelle: Dividendenbereinigte FMP-Kurse, Kurse bis 29. September 2026; GLDM-Historie abgerufen am 8. Oktober. Portfoliorenditen enthalten modellierte Handelskosten. SPY bildet als Buy-and-Hold-Anlage die Gesamtrendite des S&P 500 ab, nicht den Kursindex. Das Portfolio wurde rückblickend anhand des gezeigten Zeitraums ausgewählt. Beide Diagramme zeigen Tagesschlusswerte. Die größten Verluste lagen zwischen den Jahresenden. Die Wertachse zeigt Tausend US-Dollar. Zur Tabelle der Jahresrenditen.
Kennzahl 2021–2025
Weather the Storm
S&P-500-Näherung (SPY)
Rendite pro Jahr
17,03 %
14,34 %
Gesamtrendite
119,49 %
95,38 %
Endwert von 10.000 US-Dollar
21.949 US-Dollar
19.538 US-Dollar
Annualisierte tägliche Volatilität
9,52 %
17,12 %
Maximaler täglicher Drawdown
−10,14 %
−24,50 %
SPY lag 2021 und 2023 vorn, Storm dagegen 2022, 2024 und 2025. Der Vorteil im Gesamtzeitraum entstand also nicht durch einen Vorsprung in jedem Jahr. Jahresendwerte lassen zudem zwischenzeitliche Verluste aus. Deshalb gehören sie neben die tägliche Drawdown-Analyse im Bericht.
Kalenderjahr
Weather the Storm
S&P-500-Näherung (SPY)
2021
14,74 %
28,73 %
2022
4,37 %
−18,18 %
2023
18,10 %
26,18 %
2024
27,90 %
24,88 %
2025
21,33 %
17,72 %
Alle fünf vollen Jahre endeten positiv. Dennoch betrug der größte tägliche Rückgang vom vorherigen Höchststand 10,14 %. Vom 1. Januar bis 29. September 2026 erzielte das Modell 9,99 %, SPY 12,94 %. Beide Ergebnisse liegen vor der Veröffentlichungsentscheidung.
Wie der Backtest zu lesen ist
Die Auswahl prägt das Ergebnis.
Die Positionen wurden mit Kenntnis historischer Ergebnisse ausgewählt. Auswahl und Auswertung unterliegen Rückschauverzerrungen; die Beschränkung auf überlebende Börsennotierungen ergänzt einen Survivorship Bias. Das ist kein unabhängiger Test künftiger Wertentwicklung.
Die vollständige Fondsmischung wird für 2021–2025 verglichen. Die Krisen 2000–2002, 2008 und März 2020 fehlen. Auch das Teiljahr 2026 spiegelt die Auswahl aus dem heutigen Universum und frühere Untersuchungen mit Daten aus 2026 wider; es ist kein unabhängiger Vorwärtstest.
Unterschiedliche Renditetreiber beseitigten die Aktienmarktverbindung nicht: Die simulierte tägliche Korrelation mit SPY betrug rund 0,79.
Auswahl und historischer Zeitraum
Die ursprüngliche Suche für 2016–2025 umfasste 2.398 vollständige tägliche Portfoliosimulationen aus einem aktuellen Universum von 1.269 geeigneten US-Aktien und ADRs. Auswahl und Auswertung im selben Jahrzehnt erzeugen Auswahl- und Rückschauverzerrungen.
Die vollständige Fondsmischung verwendet tatsächliche dividendenbereinigte Historien vom Schlusskurs am 31. Dezember 2020 bis zum 31. Dezember 2025. KMLM startete im Dezember 2020. Die ursprünglichen Zehnjahresgrenzen lassen sich für damals noch nicht bestehende Fonds nicht bestätigen; frühere Fondshistorien werden nicht erfunden.
Handel, Kosten und Ausschlüsse
Die Preise stammen aus den dividendenbereinigten Tagesschlusskursen von FMP. Das Modell berechnet 0,10% auf jeden gekauften oder verkauften Dollar, berücksichtigt keine Erstkaufkosten und nimmt Bruchteile von Positionen sowie Schlusskursausführung an.
Eine Grenzverletzung wird zum selben Schlusskurs korrigiert, der sie sichtbar macht; eine Ausführung in der nächsten Sitzung wurde nicht getestet. Fondskosten stecken bereits in den Kursen. Anlegersteuern, Quellensteuern und Währungsabsicherungen sind ausgeschlossen. SPY dient als Buy-and-Hold-Gesamtrenditevergleich.
Zwei unterschiedliche Korrelationsmaße
Der mit Zielgewichten gewichtete Mittelwert absoluter paarweiser Korrelationen der wöchentlichen Positionsrenditen betrug 2021–2025 rund 0,18. Die simulierte tägliche Korrelation des Gesamtportfolios mit SPY lag bei rund 0,79.
Der Wochenwert mittelt Beziehungen zwischen verschiedenen Positionen. Der Tageswert misst das gesamte Portfolio gegen den Aktienvergleich. Geringe durchschnittliche Beziehungen zwischen Positionen belegen keine Unabhängigkeit vom Markt.
Unternehmenshistorien und Produktbeispiele
TKO-Kurse vor September 2023 gehören zum Vorgänger WWE. TPLs Historie vor 2021 umfasst die frühere Trust-Struktur. Historische Kurse bilden deshalb nicht durchgehend die heutigen Unternehmen ab.
Die Produktbeispiele verwenden das synthetische Storm-Konto und die eingefrorenen Forschungsdaten. Die Aufteilungsgrafik vom 9. Oktober bewahrt originale App-Schriften, Farben und Werte auf flachem Druckhintergrund. Am Desktop zeigt sie den Balken und die Karten als Ausschnitt; mobil stehen dieselben sechs Karten lesbar untereinander. Das vollständige Originalpanel ist an der Abbildung verlinkt. Das Durchschau-Register und die Originalnotiz verwenden Investboards App-Komponenten. Die Entscheidungsübersicht zitiert die gespeicherte Entscheidung, Vorbereitung und Prüfbedingung. Die Beispiele können weder Konten verändern noch Transaktionen ausführen.
Was helfen kannSinkende Renditen können nominale US-Staatsanleihen stützen.
Was scheitern kannInflation oder steigende Realrenditen können diesen Effekt aufheben.
Angebotsbedingte Inflation
Was helfen kannRohstoff-Futures können auf Knappheit reagieren.
Was scheitern kannNachfrageschocks und Rolleffekte verändern die Rendite.
Marktunsicherheit
Was helfen kannGold kann manche Marktexpositionen diversifizieren.
Was scheitern kannRealzinsen, US-Dollar und Anlegerströme bleiben relevant.
Anhaltende Trends
Was helfen kannManaged Futures können Long- und Short-Positionen anpassen.
Was scheitern kannRichtungswechsel, Modellgestaltung und Umsetzung können Renditen mindern.
Portfolioabweichungen
Was helfen kannTreasury Bills erhalten eine Reserve mit kurzer Zinsbindung.
Was scheitern kannInflation mindert die Kaufkraft; Wiederanlagerenditen ändern sich.
Quelle: Bericht, Abbildung 2. Qualitative Beschreibungen, keine Prognosen oder gemessenen Risikobeiträge. Die Ursache eines Schocks ist ebenso wichtig wie die Anlageklasse.
Die beiden Goldfonds bilden ein wirtschaftliches Goldgewicht von 8 %. DRDGOLD ergänzt 3 % Aktien mit Goldsensitivität und operativen Risiken. Breite Rohstoffe überschneiden sich weiterhin mit Agrarrohstoffen.
Ein Inflations- und Zinsschock kann Aktien und Anleihen gleichzeitig treffen. Lange nominale Anleihen bleiben zinssensitiv; inflationsgebundene Anleihen tragen Realzinsrisiko. Ein KI-Crash kann zudem in eine Rezession, einen Finanzierungsschock oder ein Inflationsproblem übergehen. Die Bausteine reagieren auf diese Verläufe unterschiedlich.
Für Anleger mit Ausgaben in Euro können ungesicherte Dollarbewegungen defensive Eigenschaften überlagern. Produktzugang, Steuern und Kontoregeln beeinflussen die Umsetzung. Kleine Kapitalgewichte begrenzen einzelne Positionen, ersetzen aber keine Prüfung der gemeinsamen wirtschaftlichen Risiken.
Von der Aufteilung zur dokumentierten Entscheidung
Investboard hält die Entscheidung neben den Belegen fest. Die gespeicherte Notiz nennt den Beschluss, den Anlass für eine frühere Prüfung und den nächsten Termin. Die 5%-Grenze am Tagesschluss gilt für einzelne Instrumente einschließlich Fonds, nicht für die gesamte NVIDIA-Beteiligung.
In Investboard / Die dokumentierte Entscheidung
Gespeicherte Entscheidung · 8. Oktober 2026
Allokation beibehalten.
Vor jedem Handel veraltete Kurse aktualisieren.
Früher prüfen, wenn
Aktualisierte Schlusskurse zeigen ein Instrument über 5%, oder die Begründung einer Position trägt nicht mehr.
Nächste planmäßige Prüfung
+Gespeicherte Originalnotiz lesen
Gespeicherte Entscheidung · 8. Oktober 2026
Storm-Forschungsdemo, 8. Oktober 2026. Alle sechs Anlagegruppen entsprechen den Zielen. NVIDIA: 3% direkt, rund 3,5% über alle Wege. Entscheidung: Aufteilung beibehalten. Vor jedem Handel veraltete Kurse aktualisieren. Die 5%-Grenze am Tagesschluss gilt für Instrumente, nicht für den zusammengefassten Emittenten. Nächste Prüfung: Quartalsende.
Zusammenfassung der im synthetischen Storm-Konto gespeicherten Entscheidung. Die vollständige Originalnotiz lässt sich oben öffnen.
Der vollständige Portfoliobericht
Das PDF dokumentiert alle dreißig Positionen mit Zielgewicht, Begründung und Risiko. Es verbindet die Aufteilung mit Unternehmensüberschneidungen, Renditequellen, Rebalancing-Regeln und den Grenzen des historischen Tests.
Ein schriftliches Anlagemandat verbindet die Aufteilung mit Verlusttoleranz, Liquiditätsbedarf und Prüfbedingungen. Diese Entscheidungen gehören vor eine Stressphase. Spätere Änderungen lassen sich dann gegen einen festgehaltenen Ausgangspunkt beurteilen.
Die Ergebnisse mitnehmen
Drei eigenständige Grafiken mit Datenständen, Definitionen und Grenzen.
Alle 30 Positionen. Jede Aufgabe und jedes Risiko.
Das deutsche PDF enthält Zielgewichte, Begründungen und Risiken jeder Position, Jahresergebnisse und die vollständige Methodik. Der vollständige Bericht mit 28 Seiten ist kostenlos und ohne Anmeldung verfügbar.
Erste öffentliche Ausgabe: 8. Oktober 2026. Rückblickende Portfolioanalyse.
Erste öffentliche Ausgabe: 8. Oktober 2026. Aktiendurchschau: 30. September; Kurse bis 29. September. Forschungsportfolio zu Bildungszwecken. Historische Ergebnisse unterliegen den beschriebenen Auswahl- und Simulationsannahmen.
Häufige Fragen
Wie hoch sind die Gewichte von Technologie, Halbleitern und KI?
Bei Zielgewichten entfallen 7,82 % des Gesamtportfolios auf Technologie, 5,44 % auf Halbleiter, 6,59 % auf den identifizierten KI-Korb und 10,17 % auf den erweiterten KI-Korb. Die Kategorien überschneiden sich. KI erfasst das gesamte Unternehmensgewicht innerhalb definierter Körbe auf Basis der Bestandsdaten vom 29.–30. September 2026.
Wie wurde die historische Wertentwicklung berechnet?
Die Simulation verwendet dividendenbereinigte FMP-Kurse, wiederangelegte Ausschüttungen und modellierte Handelskosten. Die Aktienauswahl nutzte 2016–2025; die vollständige Aufteilung wird über 2021–2025 verglichen. Rückschau- und Auswahlverzerrungen bleiben bestehen. Die Methodik dokumentiert die Annahmen und Grenzen dieses rückblickenden Backtests.
Wer kann das vollständige Portfolio herunterladen?
Der vollständige Bericht mit 28 Seiten steht allen kostenlos und ohne Registrierung oder Anmeldung zur Verfügung. Die deutsche und die englische Ausgabe enthalten alle 30 Positionen, Zielgewichte, Begründungen, Risiken und die Methodik.